השוק טס קדימה והפיתוי להיכנס גדול, אבל בינינו? הפחד האמיתי של רובנו הוא לקבל החלטה שגויה, לעשות מהלך פזיז, ולראות את הכסף שעבדנו כל כך קשה בשבילו נחתך ממיסים, קנסות או ניהול לא נכון. המטרה שלנו היא קודם כל לעצור את "הדימום הכלכלי" ולהבטיח שקט נפשי וביטחון אמיתי לכסף שלכם.
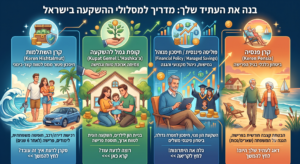
רפאל תכנון פיננסי אישי מציג את תכניות ההשקעה האטרקטיביות ביותר בישראל, ביניהן קרן השתלמות וקרן פנסיה, כדי לסייע למשקיעים להבין היכן להשקיע. קרן השתלמות נחשבת למכשיר החיסכון המשתלם ביותר בישראל, כאשר רווחיה פטורים לחלוטין ממס רווחי הון לאחר 6 שנים, עד לתקרת הפקדה שנתית של 18,854 ש"ח לשכיר (נכון ל-2026). קרן פנסיה מהווה עמוד שדרה לחיסכון ארוך טווח לגיל פרישה, ומספקת רשת ביטחון עם הבטחת תשואה של למעלה מ-5% על כ-30% מהכספים, בנוסף לכיסוי ביטוחי.
הנה סקירה ברורה ובגובה העיניים של מכשירי החיסכון המרכזיים, איפה היתרונות שלהם, ובעיקר – אילו טעויות רגשיות עלולות לעלות לכם ביוקר:
1. קרן השתלמות: מלכת הפטור ממס (והטעות שכולם עושים)
-
הצורך: חיסכון לטווח בינוני-ארוך לשכירים (בתלות במעסיק) ולעצמאיים. תקרת ההפקדה השנתית עומדת על 18,854 ש"ח לשכיר ו-20,566 ש"ח לעצמאי (נכון ל-2026). דמי הניהול נעים סביב 0.55%-0.75%.
-
השקט הנפשי (איפה מרוויחים): זהו מכשיר החיסכון המשתלם ביותר בישראל, נקודה. הרווחים פטורים לחלוטין ממס רווחי הון לאחר 6 שנים (עד לתקרה), ויש גם פטור ממס בעת ההפקדה.
-
מלכודת ההפסד (ממה להיזהר): הטעות הפסיכולוגית הכי נפוצה היא לרוץ ולמשוך את הכסף בדיוק כשחולפות 6 שנים רק כי "אפשר". זו שגיאה אדירה שעוצרת את אפקט הריבית דריבית הפטורה ממס. טעות חמורה נוספת היא משיכה לפני תום 6 השנים, מה שיגרור קנס הרסני של 47%. צריכים נזילות? קחו הלוואה על חשבון הקרן במקום לפדות אותה.
2. קרן פנסיה: עמוד השדרה של הפרישה שלכם
-
הצורך: חיסכון חובה לטווח ארוך (לגיל פרישה) שכולל גם כיסוי ביטוחי לנכות ופטירה. מגבלת ההפקדה היא עד 20.5% מפעמיים השכר הממוצע במשק (כ-5,645 ש"ח בחודש, נכון ל-2026-7). דמי הניהול זולים יחסית – ממוצע של 1.5% מהפקדה ו-0.15% מהצבירה.
-
השקט הנפשי (איפה מרוויחים): המדינה מספקת לכם רשת ביטחון בצורה של הבטחת תשואה (למעלה מ-5%) על כ-30% מהכספים, מה שנותן עוגן ומונע תנודתיות קשה כשהשווקים רועדים. בנוסף, הקצבה העתידית נהנית מפטור חלקי ממס.
-
מלכודת ההפסד (ממה להיזהר): במעבר בין עבודות, הפיתוי למשוך את כספי הפיצויים הוא עצום. אל תעשו את זה! משיכה כזו תחתך לכם 30%-40% מקצבת הפנסיה העתידית. בנוסף, לעולם אל תמשכו את כספי התגמולים לפני הזמן, אחרת תספגו קנס של 35% מהכסף והכיסויים הביטוחיים שלכם ייפגעו.
3. קופת גמל להשקעה: כלי ההגנה לפרישה (ולמשפחה)
-
הצורך: חיסכון נזיל לטווח בינוני וארוך, עם מגבלת הפקדה של 83.6 אלף ש"ח בשנה לכל תעודת זהות (הסכום מתעדכן עם האינפלציה). דמי הניהול עומדים על 0.6%-0.75%.
-
השקט הנפשי (איפה מרוויחים): ניתן לעבור בין מסלולי השקעה ואפילו בין חברות שונות מבלי לשלם מס על הרווחים בדרך (דחיית מס). שובר השוויון האמיתי: אם תתאפקו, תשמרו את הכסף לגיל 60 ותמשכו אותו כקצבה חודשית – תזכו בפטור מלא ממס רווחי הון, מה שיכול לחסוך לכם מאות אלפי שקלים.
-
מלכודת ההפסד (ממה להיזהר): משיכת הכסף לפני גיל 60 תחייב אתכם בתשלום מס מלא של 25% על הרווח הריאלי. בנוסף, אם פתחתם קופות על שם הילדים כדי להגדיל את תקרת ההפקדה המשפחתית, זכרו שתהיו תלויים באישורם למשוך את הכסף בעתיד.
4. פוליסת חיסכון: הפתרון לכסף הגדול (כמו ירושה)
-
הצורך: מכשיר חיסכון ללא הגבלת סכום הפקדה, המתאים לסכומים גדולים פנויים, כמו ירושות. דמי הניהול כאן מעט גבוהים יותר (סביב 0.7%).
-
השקט הנפשי (איפה מרוויחים): הכסף נזיל בכל עת וניתן להפקיד כל סכום, ממאות שקלים בחודש ועד מיליונים במכה אחת. מעבר בין מסלולים באותה חברה לא נחשב אירוע מס. ילידי 1948 ומטה יכולים לנצל כאן את סעיף 125 ד' ולקבל הטבת מס משמעותית.
-
מלכודת ההפסד (ממה להיזהר): דמי הניהול הגבוהים עלולים לשחוק את התשואה, ולכן חובה להתמקח עליהם. בנוסף, בניגוד לקופת גמל להשקעה, מעבר לחברת ביטוח אחרת כן מחייב תשלום מס של 25% על הרווח הריאלי באותו הרגע.
דירוג אסטרטגי – איך מנווטים את הכסף לפי צורך?
-
מקום 1: ליצירת פטור ממס וצבירת הון (קרן השתלמות): הכסף הראשון שצריך להפקיד. לא נוגעים בו, נותנים לו לעבוד עם פטור מלא ממס כדי לייצר שקט נפשי אמיתי.
-
מקום 2: הבסיס ההכרחי והבטוח לפרישה (קרן פנסיה): מנגנון החובה שלנו. נהנה מרשת ביטחון של המדינה ודמי ניהול זולים. הכלל כאן הוא לשמור על הכסף מכל משמר ולא להתפתות למשיכת פיצויים.
-
מקום 3: גמישות והגדלת קצבת הפרישה (קופת גמל להשקעה): מוצר חובה למי שרוצה לצבור כרית ביטחון ויכולת לדחות מס. אסטרטגיה חכמה תהיה לייעד אותו כתוספת לקצבה פטורה ממס לאחר גיל 60.
-
מקום 4: הפתרון לסכומים חריגים (פוליסת חיסכון): כשיש לכם הון משמעותי שחורג ממגבלות ההפקדה (ירושה, אקזיט) ואתם רוצים ניהול מקצועי ונזילות, זה המקום.
תכנון נכון לא מתחיל ב"איזה מסלול עשה הכי הרבה תשואה", אלא באיך מונעים טעויות רגשיות שחותכות לכם את הנטו. רוצים לוודא שהתיק שלכם מוגן מהפסדים ומתואם בדיוק ליעדים שלכם? בואו נדבר ונעשה סדר.